José Goretta, momarandu.com
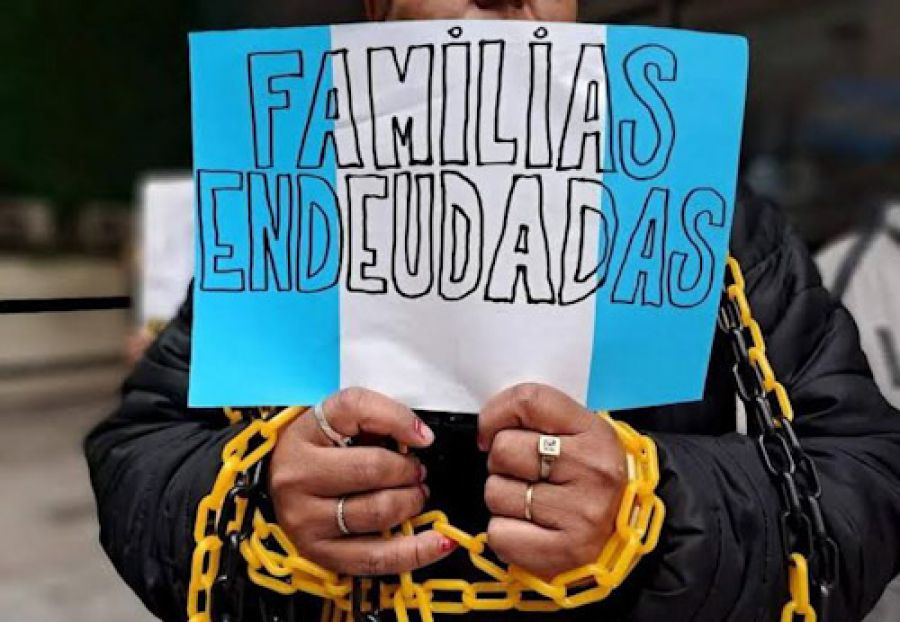
La problemática de endeudamiento de las familias es una problemática creciente en el país, y las jurisdicciones con mayores tasas de morosidad son a su vez las de menores niveles de ingresos. La provincia de Corrientes registra el ratio de morosidad más alta del NEA.
Los datos corresponden a un informe de la consultora CEPA, que analizó el impacto de la morosidad en familias que fue récord en el país en julio.
Según el informe, la morosidad en familias en el sector financiero, a julio 2026 fue del 13,0%, y se ubicó en niveles históricos, pues dichos valores sólo fueron superados por lo sucedido en la crisis del 2001.
En tanto, la morosidad en el sector no financiero superó, incluso, los niveles de la pandemia y alcanzó el 33,9%.
Uno de los aspectos analizados en el informe, fue la relación entre morosidad e ingresos, y se verificó una relación entre los niveles salariales y la irregularidad en el pago de los créditos de las familias: las provincias con salarios más bajos en relación con el promedio nacional son, en general, las que presentan mayores niveles de morosidad.
La Rioja, con salarios 31,5% por debajo de la media nacional, registra el mayor ratio de irregularidad, con 23,1%, y le siguen Santiago del Estero, cuyos salarios se ubican 29,2% por debajo del promedio nacional y presenta una morosidad del 18,1%, y Misiones, con salarios 29,7% inferiores a la media y un ratio de morosidad del 16,9%.
La provincia de Corrientes, con salarios 26,5% por debajo de la media nacional, registra una morosidad del 18,1%, la mayor morosidad del NEA y la séptima a nivel país.
En la región NEA, Chaco registra 17,9% de morosidad y los salarios son -20,2% menores al promedio nacional, mientras que Formosa cuenta con salarios -15,1% más bajos que el promedio nacional y una morosidad de 17,7%.
CAÍDA DE SALARIOS
El informe de CEPA expone que considerando conjuntamente la masa salarial de los trabajadores registrados y los ingresos correspondientes a los haberes jubilatorios, durante la era Milei se produjo una pérdida acumulada de 8,3 puntos porcentuales en los ingresos de trabajadores y jubilados.
Esta caída fue parcialmente compensada mediante el acceso al crédito de los hogares. En concreto, el endeudamiento atrasó los efectos del ajuste.
Se agrega que el ingreso disponible se redujo sensiblemente. Mientras los salarios registrados acumulan, desde enero de 2024, una suba de 253%, los servicios esenciales aumentaron muy por encima de ese guarismo. El gas incrementó sus tarifas en +2.071%, el transporte hizo lo propio en +1.442%, el agua aumentó +544% y la electricidad incrementó sus valores en +393%.
En ese aspecto, se considera que la brecha entre ingresos y gastos obligó a muchas familias a recurrir al endeudamiento para sostener su nivel de consumo.