Principalmente debido a bajos precios pagados a productores, durante 2025 y el primer semestre de 2026, la provincia de Misiones tuvo la participación más baja en los últimos 5 años en el ingreso de hoja verde de yerba mate, que generó a su vez que Corrientes incrementará su participación y llegara a aportar el 20% del ingreso de materia prima en el primer semestre de este año.
Los datos se exponen en un informe del Centro de Economía Política Argentina (CEPA) que analizó la evolución reciente del complejo yerbatero en Argentina.
Se expresa que se profundiza sobre la dinámica actual de la producción, concentración por provincias y empresas, consumo interno de yerba mate, y comercio exterior, aspectos que permiten comprender el comportamiento del sector en los últimos años.
También se observa la situación de los productores en relación a la brecha entre el precio recibido por el kilogramo de yerba en origen y el precio en góndola, junto con los efectos de la desregulación del sector.
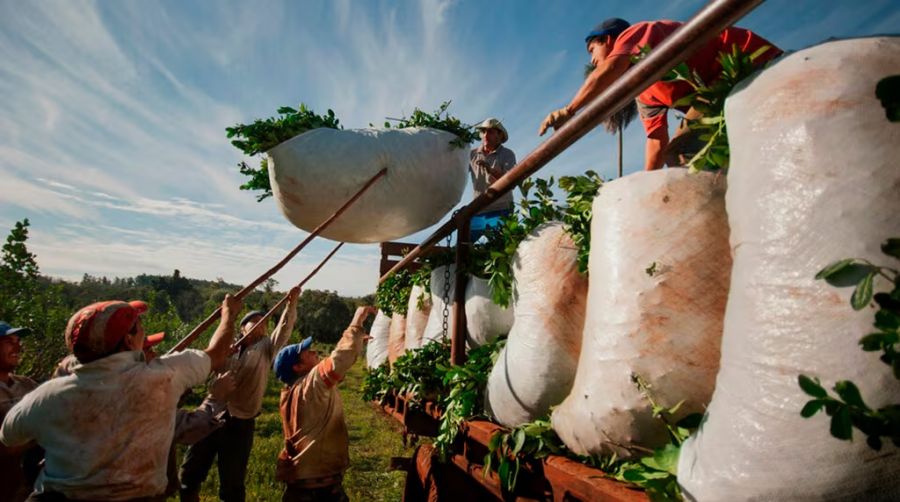
En el caso de la producción de materia prima, en 2024 los establecimientos de secado procesaron un total de 987,1 millones de kilogramos de hoja verde, lo cual representó la mayor cosecha anual de los últimos cinco años. Este volumen se sitúa 19,7% por encima del promedio del período 2020-2023 y 27,4% por encima del nivel registrado en 2023.
En el año 2025 se procesaron 889,3 millones de kilogramos de hoja verde. Esto representa una retracción de 9,9% interanual y un aumento de 0,8% respecto del mismo período de 2021, segundo año de mayor procesamiento en el período analizado. La caída en comparación a 2024 se debe a dos factores: por la enfermedad del rulo, pero principalmente, por la caída en la rentabilidad del productor.
En el primer semestre de 2026 se procesaron 417,5 millones de kilogramos de hoja verde, lo que representa una retracción de 7,2% interanual y una retracción de 25,9% respecto del mismo período de 2024 (año de la mayor cosecha anual del período 2019-2026). Este volumen se ubica además 11,0% por debajo del promedio de los últimos siete semestres enero-junio (2019-2025).
El procesamiento de hoja verde se da en las provincias de Misiones y Corrientes. Ambas se dividen en regiones, con distintos niveles de importancia en la producción.
Durante 2025 Misiones tuvo la participación más baja en los últimos 5 años en el ingreso de hoja verde, siendo de 83,2%, mientras que en el año 2022 tocó su máximo de 89,7% de representación. El noroeste de la provincia fue la única región que incrementó la cosecha respecto del mismo período de 2024, siendo que aumentó 9,0% i.a. La provincia de Corrientes durante 2025 representó el 16,8% del ingreso de hoja verde, representando el valor más alto de los últimos 5 años, aumentando la cosecha 36,5% respecto de 2021 y 0,1% respecto de 2024.
En el primer semestre de 2026 Misiones tuvo una participación de 80,0%, la más baja de los últimos 5 años (el segundo registro más bajo fue 82,6% en 2025). En el mismo período, el noroeste de la provincia fue la única región misionera que incrementó la cosecha respecto de 2024, aumentando 24,1%.
La provincia de Corrientes, en el primer semestre de 2026, representó el 20,0% del ingreso de hoja verde, el valor más alto de los últimos 5 años (17,4% en el mismo período de 2025).
Cabe destacar una diferencia importante entre ambas provincias en la etapa de industrialización: Misiones registra 86 operadores (pymes, cooperativas, empresas familiares), mientras que Corrientes concentra solamente 6 empresas.
Según los últimos datos disponibles de la Secretaría de Agricultura, Ganadería y Pesca de la Nación, la producción primaria se encuentra atomizada, con 12.000 pequeños productores. La cuenca de producción cuenta con 228 establecimientos que operan como secaderos registrados a nivel nacional y 105 industrias molineras y fraccionadoras.
Los 10 primeros del ranking de producción industrial acumulan 76,8% del mercado. Los tres primeros (Coop. Colonia Liebig, Las Marías y La Cachuera) explican el 49,5% de la producción salida del molino, a través de más de media docena de marcas y presentaciones de las más diversas.
Las principales marcas en venta de yerba mate provienen de las provincias de Corrientes (Coop. Colonia Liebig, Las Marías), Misiones (La Cachuera) y Córdoba (CBSé, que retrocede al cuarto lugar del ranking). Pese al ascenso de La Cachuera al tercer puesto, el conjunto de marcas misioneras -atomizado en 86 operadores frente a apenas 6 empresas correntinas- continúa perdiendo peso relativo frente a la creciente concentración liderada por las firmas de Corrientes.
La desregulación del sector yerbatero y la falta de control en los precios genera que las marcas más grandes profundicen sus ganancias mediante el establecimiento de precios a la baja a los productores, buscando aumentar su participación en el mercado mediante el sostenimiento de los precios de góndola por debajo de la inflación (por su mayor capacidad para absorber costos crecientes respecto de las pequeñas empresas).
DESREGULACIÓN Y PRECIOS
A través del Decreto de Necesidad y Urgencia (DNU) 70/2023 dispuesto por el gobierno de Javier Milei el 20 de diciembre de 2023, se establecieron importantes desregulaciones de la actividad yerbatera.
Entre otras cuestiones, se le quitó al Instituto Nacional de la Yerba Mate (INYM[9]) la facultad de fijar precios (desprotegiendo así a los productores) y equilibrar la oferta con la demanda (mediante límites a la producción).
Sin embargo, en abril de 2024 la Cámara Federal de Apelaciones de Posadas ratificó el recurso de amparo que suspende los artículos del DNU 70/2023, los cuales impedían al Instituto Nacional de la Yerba Mate (INYM) fijar precios de referencia para el sector. Esta medida judicial, dictada por la jueza Adriana Fiori del fuero ordinario en lo Civil y Comercial N°8, fue apelada por el Poder Ejecutivo Nacional y en la actualidad la causa se encuentra en la Corte Suprema de Justicia, sin movimientos desde junio de 2024.
Sin los acuerdos de precios semestrales entre los distintos sectores del INYM, la principal preocupación del sector radica en la liberalización de precios, lo que podría llevar a la quiebra de numerosas empresas yerbateras. A esto se suma la reciente discrepancia entre los precios propuestos por los productores y los secaderos, lo que evidencia la tensión existente y la disparidad de precios en el sector.
Con la desregulación del sector, y, por consiguiente, la inacción del INYM, el precio pagado a los productores por la materia prima sufrió grandes volatilidades. Incluso, entre octubre de 2024 y marzo de 2025 el pago por kg de hoja verde a los productores se mantuvo congelado. Con la creciente crisis del sector y las protestas desarrolladas principalmente en Misiones, en mayo de 2025 se logró llegar a un acuerdo para aumentar el pago a $305 (en abril se pagaba $250 el kg de hoja verde).
Este acuerdo se cumplió durante solo un mes, ya que la creciente concentración en pocas empresas de la gran parte de las compras a los productores, provocó que, con el fin de bajar los precios en góndola y sostener el consumo, se decidiera afectar al eslabón más débil en la cadena: los pequeños productores.
Desde entonces, mes a mes bajó el precio pagado a quienes están a cargo de la cosecha, siendo que en diciembre de 2025 el precio máximo pagado fue $180 (41,0% menos que mayo 2025). En cuanto al precio de góndola el kg de yerba aumentó un 0,6% respecto del mes anterior y un 9,9% respecto de mayo de 2025, rondando los $4.892 según estimaciones del INDEC.
Entre marzo y junio de 2026 el precio pagado a los productores mostró una lenta recomposición: pasó de $220 en marzo a $250 en abril y mayo, y a $280 en junio (12,0% más que el mes anterior), aunque todavía 8,2% por debajo de los $305 acordados en mayo de 2025. En cuanto al precio de góndola, el kg de yerba cayó apenas un 0,4% respecto del mes anterior y aumentó un 17,0% respecto de mayo de 2025, rondando los $5.211 según estimaciones del INDEC.
Si se analiza la relación entre lo que recibe el productor y el precio de góndola, el primero logra captar 16,1% del precio de venta en góndola a junio 2026. El promedio del semestre enero-junio 2026 (13,3%) representa el peor semestre desde 2019 del ratio entre lo que recibe el productor y el precio de góndola por kilo.
En términos reales, el consumidor paga un 44,3% menos por kg de yerba en góndola respecto de lo que debería costar si el precio hubiera acompañado la inflación desde diciembre de 2023.
Al productor, en cambio, le pagan un 60,2% menos por kg de hoja verde en relación al valor ajustado por IPC: esa brecha la absorbe el eslabón intermedio, el secadero, que consolida su posición a costa del productor primario.
La desregulación del precio planteada en el DNU 70, implica que las industrias procesadoras de yerba mate puedan decidir arbitrariamente el precio de pago al productor sin ninguna referencia de precios que garantice la cobertura de costos para afrontar una nueva cosecha. De hecho, eso es lo que viene sucediendo a lo largo del año: aunque el precio pagado a los productores se recompuso parcialmente entre marzo y junio, los costos de producción no dejan de subir.
A finales de octubre el INYM comunicó cuáles serían los costos de producir 1 kg de hoja de yerba mate, $424, el cual no tiene en cuenta ni el pago de impuestos, ni la rentabilidad para el productor. Teniendo en cuenta el último precio máximo alcanzado en junio de 2026, la pérdida que tienen los productores es de mínima de $144 por kg de hoja (equivale al 51,4% de lo que recibe el productor).
Una actualización posterior de la grilla de costos del INYM, difundida en julio de 2026, llevó esa estimación a $473,70 por kilo de hoja verde (desagregado en $201,21 de producción en planta y $245,48 de cosecha y transporte), ampliando aún más la brecha: contra el precio máximo pagado en junio ($280), la pérdida del productor se eleva a $193,70 por kilo, equivalente al 69,2% de lo que recibe.